江苏首佳土地房地产评估测绘事务所有限公司

2025年下半年南京商业办公房地产市场分析报告2026-01-18 23:47浏览数:115次
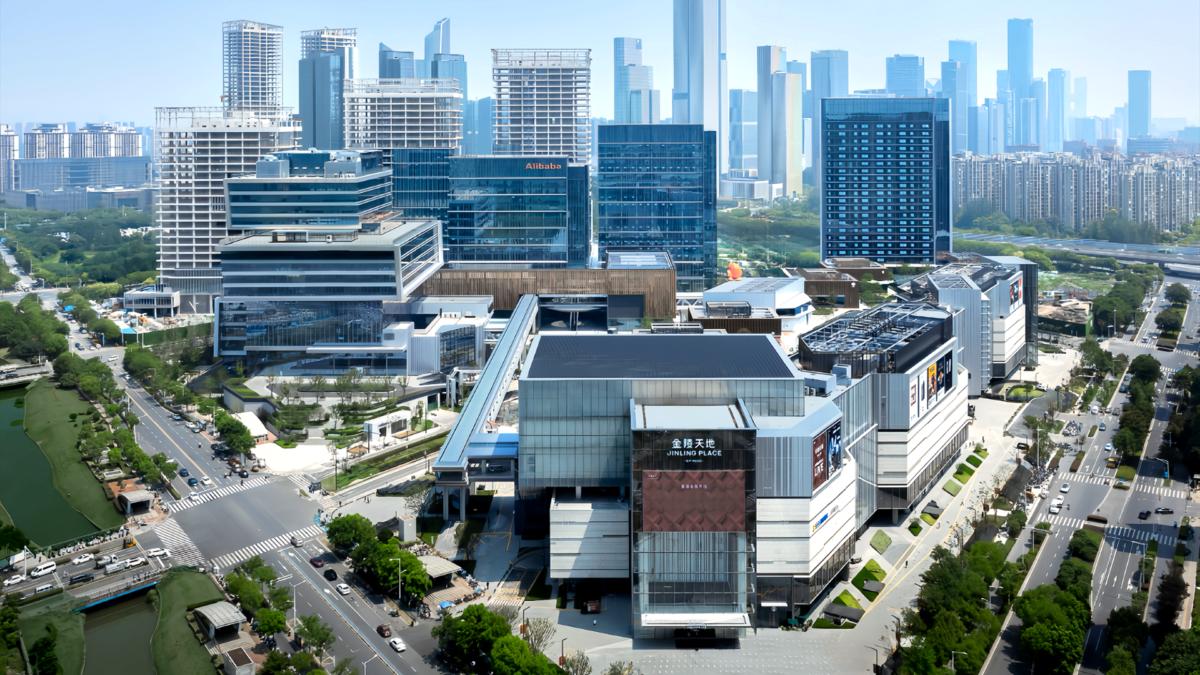 供应高峰下的双向分化:2025年下半年南京市商业办公房地产市场分析2025年下半年,南京商业办公房地产市场呈现出更加鲜明的分化。办公楼市场在三季度短暂改善后,于四季度迎来集中供应。大量新项目入市远超同期新增租赁需求,推动空置率明显上升,租金调整进一步加深。企业虽然仍有搬迁和办公升级需求,但普遍以控制成本为前提,真正意义上的新设和扩租需求相对有限。零售商业市场则表现出较强韧性。金陵天地、健康·大融城等新项目开业后实现较高入驻率,新增商业面积基本得到市场吸纳。餐饮、潮流服饰、运动户外、美妆和生活方式品牌保持扩张,首店经济、赛事消费以及文商旅融合继续为商业项目导入客流。因此,2025年下半年南京商办市场可以概括为:办公楼集中放量、租金继续承压;零售商业供需基本匹配、优质项目保持活力。一、市场环境:服务业继续增长,消费增速有所放缓2025年,南京实现地区生产总值19428.78亿元,同比增长5.2%。其中,第三产业增加值13217.21亿元,同比增长6.0%,增速高于第二产业,是全市经济增长的主要支撑。与商业办公需求密切相关的现代服务业保持增长。全年南京信息传输、软件和信息技术服务业增加值增长7.3%,金融业增加值增长9.4%;1—11月,规模以上服务业企业营业收入达到8238.82亿元,同比增长4.8%。这些行业增长为办公楼市场提供了需求基础,但企业收入增长与办公面积扩张之间并非完全同步。2025年企业租赁决策仍然较为谨慎,更多需求来自搬迁、降本和办公条件改善,而不是大规模增员带来的扩租。消费方面,2025年南京社会消费品零售总额达到8135.85亿元,同比增长3.5%;限额以上单位实物商品网上零售额增长17.7%。相比上半年社会消费品零售总额5.3%的增速,全年增速有所回落,说明下半年消费市场总体保持增长,但增长动能出现一定边际放缓。在消费增速放缓的环境下,南京零售物业仍然保持较高吸纳能力,说明商业地产需求更多体现为品牌结构调整、新项目集中开业和消费场景更新,而非所有零售业态同步扩张。二、办公楼供应:四季度集中放量,市场进入供应高峰2025年上半年,南京优质办公楼市场仅有南京华贸中心一个项目入市,新增供应约8.8万平方米。进入下半年后,新增供应明显加快,尤其是四季度,河西和鼓楼板块共有4个新项目集中入市。2025年全年,南京优质办公楼市场共有5个新项目交付,合计新增面积约54万平方米。按照全年与上半年数据差额计算,下半年新增供应约45.2万平方米,占全年新增供应的84%左右。如此大规模的办公空间在短时间内集中进入市场,明显超过南京当期企业租赁需求的承接能力。从季度表现看,三季度市场处于供应空窗期,没有新增优质办公楼交付,净吸纳量达到2.8万平方米,推动整体空置率由上半年末的29.5%下降至28.7%。但四季度集中供应改变了市场走势,年末空置率迅速上升至36.2%。这意味着,2025年下半年南京办公楼市场并非需求突然下降,而是新增供应在时间和区域上过度集中,短期内打破了原有供需平衡。三、办公需求:下半年有所释放,但远低于新增供应2025年南京优质办公楼全年净吸纳量约7.8万平方米,同比增长26.7%;上半年净吸纳量约3.3万平方米。按同一统计口径计算,下半年净吸纳量约4.5万平方米,略好于上半年,但仅相当于下半年新增供应的十分之一左右。其中,三季度净吸纳量约2.8万平方米,是下半年需求表现相对较好的阶段。按照全年累计数据推算,四季度净吸纳量约1.7万平方米,而同期大量办公项目集中交付,导致新增空置面积快速增加。从需求行业看,金融业成为2025年南京写字楼租赁市场的第一大需求来源,占全年租赁面积的22%,主要集中在河西和新街口,保险机构表现尤其活跃。房地产和建筑业占比13%,第三方办公服务运营商占比12%,消费服务和教育行业占比11%,专业服务业占比9%。三季度金融业需求恢复尤为明显,占当季租赁面积的24%;第三方办公服务运营商、专业服务业和房地产业分别占20%、15%和13%。河西和新街口分别贡献三季度49%和35%的租赁成交,继续保持南京办公市场的核心地位。由此可以看出,南京办公楼需求仍然高度集中于少数行业和核心板块。金融、建筑工程、专业服务和联合办公能够提供一定需求,但尚不足以消化河西等区域持续形成的大规模新增供应。四、租赁方式:搬迁主导市场,真正扩张需求不足2025年南京办公楼交易中,搬迁需求占比达到80%,新设办公需求仅占12%,扩租需求占比仅为8%。在全部租赁成交中,面积低于500平方米的交易占56%,中小面积仍然是市场主流。这一结构说明,南京办公楼市场的需求恢复更多是“存量搬家”,而不是“增量扩张”。企业常见的租赁策略包括:利用租金下行窗口,从老旧楼宇搬入硬件条件更好的项目;在不增加总预算的情况下改善办公环境;从较大办公面积迁入使用效率更高的空间;通过更换楼宇争取更长免租期、装修补贴和灵活退租条件。三季度南京搬迁类交易占比达到81%,500平方米以下的中小面积交易占69%。升级搬迁和基于租金性价比的跨区域置换,是租赁市场最主要的需求动力。因此,办公楼净吸纳量虽然有所增长,但大量成交只是租户在不同楼宇之间重新分配,并不能从根本上减少全市整体空置面积。部分新项目获得租户的同时,老旧项目和区位相对一般的办公楼可能出现租户流失。五、空置率与租金:供需压力推动“以价换量”加深截至2025年末,南京优质办公楼整体空置率达到36.2%,较上年末上升7.5个百分点。相比2025年上半年末的29.5%,下半年空置率增加约6.7个百分点。租金方面,上半年南京优质办公楼平均报价为110.9元/平方米·月;年末下降至103.7元/平方米·月,同比下降6.8%。按照上下半年时点数据比较,下半年平均报价下降约6.5%。高力国际采用更严格的甲级办公楼口径进行统计,其数据显示,2025年下半年南京甲级办公楼平均租金下降至约3.1元/平方米·天,环比下降4.5%;空置率上升至39.4%,达到历史高位。由于两家机构纳入的项目范围不同,具体数值存在差异,但均指向同一趋势:新增供应明显超过有效需求,办公租金和出租率持续承压。实际市场竞争已不再局限于公开报价。为了争取租户,业主通常还会提供更长免租期、装修补贴、固定期限优惠租金、物业费减免、停车优惠以及灵活的扩租和缩租权。因此,部分项目名义租金下降幅度有限,但扣除免租期和补贴后的实际有效租金可能出现更明显调整。六、办公区域:河西承受供应压力,新街口依靠成熟度保持韧性1. 河西:新增供应最集中,楼宇竞争进一步加剧河西继续是南京办公楼租赁成交最活跃的区域,也是新增供应最集中的区域。金融机构、大型企业区域总部和专业服务机构仍然倾向于选择河西,但区域内优质楼宇数量不断增加,租户选择空间显著扩大。未来三年,南京预计还将有约62.3万平方米甲级办公楼供应,其中超过八成位于河西。2026年虽然新增供应预计较2025年明显减少,但河西仍将面对较长的存量去化周期。河西办公楼之间的竞争将由单纯比较建筑高度、硬件标准,逐步转向比较综合占用成本、交通条件、商业配套、物业服务、绿色认证和产业资源。2. 新街口:供应相对有限,成熟商务生态提供支撑新街口依托轨道交通、商业资源和传统商务基础,仍是南京写字楼市场的重要成交区域。三季度新街口贡献约35%的办公租赁成交,核心项目租金维持在约113元/平方米·月。与河西相比,新街口新增办公供应相对有限,商务配套和通勤条件较为成熟,因此租户稳定性相对较强。但部分建设年代较早的写字楼仍面临设施老化、停车不足和空间效率偏低等问题,需要通过更新改造维持竞争力。3. 鼓楼及其他板块:新旧项目分化扩大鼓楼部分新项目入市后提升了区域办公品质,但也加大了存量楼宇的去化压力。对于非核心区域的办公项目而言,仅依靠较低租金并不足以形成稳定竞争力,还需要与科技研发、文化创意、医疗健康或高校资源等区域产业形成联系。七、零售商业供应:下半年新增19万平方米,项目开业质量较高与办公楼市场相比,2025年下半年南京零售物业市场的供需关系更加健康。全年南京优质零售物业市场共有4个新项目开业,分别为金陵中环商场、玄武招商花园城、南京金陵天地和南京健康·大融城,合计新增供应约42万平方米。其中,金陵中环和玄武招商花园城于上半年开业,合计约23万平方米;由此计算,下半年新增零售物业约19万平方米。下半年的两个主要项目均于三季度入市:南京金陵天地位于河西南,商业体量约13万平方米,定位年轻化、精品化和产商融合,开业入驻率达到100%,首店品牌占比超过40%;南京健康·大融城位于马群,是服务周边居住人口的TOD商业项目,商业体量约6万平方米,开业入驻率约95%。两个项目虽然同处下半年开业,但定位明显不同。金陵天地依靠产业办公人群、年轻客群和区域首店建立吸引力;健康·大融城则以社区家庭、高性价比餐饮和日常生活服务为核心。这种差异化定位,是新项目能够在集中供应环境下实现较高入驻率的重要原因。八、零售吸纳:新增面积基本被市场消化2025年南京优质零售物业全年净吸纳量达到39.7万平方米,上半年净吸纳量约19.8万平方米。按统一口径计算,下半年净吸纳量约19.9万平方米,略高于同期约19万平方米的新增供应。三季度受两个新项目开业推动,净吸纳量约18.4万平方米,空置率保持在4.4%。进入四季度后,CBRE统计范围内没有大体量新项目集中开业,市场继续消化既有空置面积,年末整体空置率下降至4.1%。租金方面,三季度全市购物中心首层平均租金约22.3元/平方米·天;年末回升至22.5元/平方米·天,全年同比上涨1.6%。与办公楼租金持续下降相比,南京优质零售物业租金表现出较强韧性。但这并不意味着所有商业项目经营状况一致。核心商圈、高质量新项目和定位清晰的区域型商业相对稳定,部分老旧、同质化严重或客流基础薄弱的项目仍然面临招商和租金压力。九、商业需求:零售与餐饮主导,首店和情绪消费保持热度2025年南京零售物业租赁需求主要由零售和餐饮业态构成。全年零售业态占租赁需求的50%,其中时尚服饰占26%。韩国潮流品牌、小众户外品牌及设计师品牌持续进入南京,运动户外、美妆护肤和潮流服饰成为品牌扩张的重要方向。餐饮业态占全年租赁需求的41%,主要集中在地方特色中餐、咖啡茶饮和烘焙点心。珠宝配饰和生活方式业态分别占8%和5%,黄金珠宝、毛绒玩具、潮玩以及IP主题店成为“情绪消费”的主要载体。三季度,时尚服饰占零售物业需求的30%,美妆护肤占8%。多个奢侈品、设计师品牌、运动户外和美妆首店进入金陵中环、德基广场、景枫中心等项目。品牌开店逻辑也在发生变化。过去品牌可能更重视商场等级和固定客流,如今则更加关注项目能否形成社交传播、内容体验和圈层认同。因此,首店、旗舰店和概念店不仅承担商品销售功能,也承担品牌展示、内容营销和用户运营功能。十、政策与场景:赛事消费和“双试点”强化商业发展预期2025年下半年,南京通过赛事、文旅活动和消费促进政策加强商业客流导入。全年文化、体育和娱乐业营业收入增长5.5%,其中体育组织营业收入增长26.4%,博物馆营业收入增长17.3%。11月,南京同时入选“国际化消费环境建设试点城市”和“消费新业态新模式新场景试点城市”。南京计划分两年投入相关试点资金,支持国际消费载体、首发经济、商旅文体融合、IP主题商业和人工智能消费场景建设。截至2025年1—10月,南京社会消费品零售总额达到6775亿元,同比增长4.3%;同期接待境内外游客1.81亿人次,实现旅游总收入2293亿元,分别增长11.3%和10%。这些政策和文旅客流有利于核心商圈和特色商业项目,但对普通商业物业的实际拉动仍取决于项目能否把赛事、旅游和活动客流转化为稳定消费。十一、市场展望:办公进入去化期,商业继续面对供应考验办公楼市场2026年南京优质办公楼新增供应预计下降至约10万平方米,明显低于2025年。供应高峰结束后,市场将进入存量去化阶段,空置率快速上升的趋势有望缓和。但由于2025年形成的新增空置面积较大,租金短期内仍难明显回升。业主需要通过差异化租金策略、精装交付、灵活办公产品和产业招商提高去化效率。新建优质项目可能凭借租金优惠吸引租户搬迁,而老旧办公楼需要通过改造、调整用途或引入特色产业,避免在市场竞争中进一步失去租户。零售商业市场2026年南京预计仍有约60万平方米高品质零售项目入市,包括德基时刻、尚悦天地、华贸中心和光环花园城等项目,新增供应将分布于多个核心及新兴板块。新项目集中入市将进一步加剧品牌、运营团队和消费者时间的竞争。南京零售物业较低的整体空置率具有一定缓冲作用,但未来项目表现将更加依赖招商质量、首店资源、场景创新和持续运营能力。十二、总结:办公比成本,商业比运营总体来看,2025年下半年南京商业办公房地产市场并未形成同步回暖。办公楼市场需求较上半年有所增加,但四季度集中供应远超市场吸纳能力,空置率升至36.2%,租金继续下降。市场需求主要来自企业搬迁和办公升级,新设及扩租占比较低,南京办公楼市场仍处于明显的“以价换量”阶段。零售商业市场则表现出较强韧性。下半年新增约19万平方米供应,同时实现约19.9万平方米净吸纳,整体空置率下降至4.1%。金陵天地和健康·大融城通过差异化定位实现较高开业入驻率,首店、餐饮、潮流服饰、运动户外及生活方式业态继续支撑市场需求。南京商办市场的竞争逻辑正进一步分化:办公楼竞争的核心是降低企业综合使用成本,提高空间效率和租赁灵活性;零售商业竞争的核心则是持续创造内容、场景和客流,并将短期热度转化为稳定销售。2025年下半年的市场表现说明,新增供应本身并不能自动创造需求。对办公楼而言,供应越集中,去化和租金压力越大;对购物中心而言,只有定位明确、品牌适配、运营成熟的新项目,才能在商业体量不断增加的环境下获得市场认可。上一篇: 2025南京工业房地产市场分析报告
下一篇: 25年土地市场分析报告
|


