江苏首佳土地房地产评估测绘事务所有限公司

2025年四季度南京房地产市场分析报告2026-01-11 23:43浏览数:87次
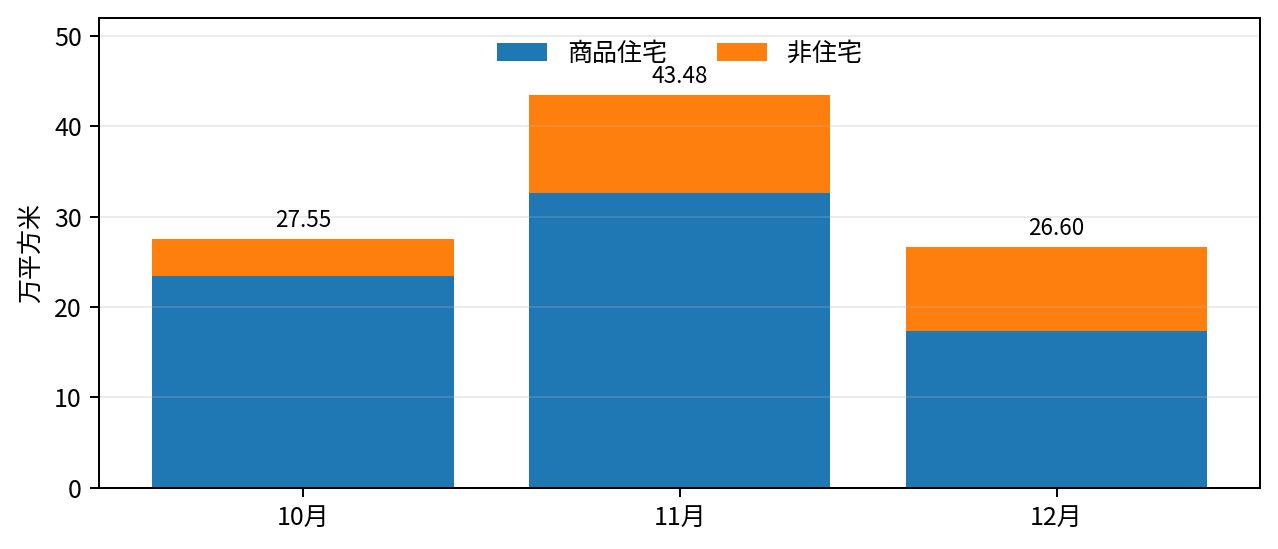
 2025年四季度南京房地产市场分析报告 2025年四季度,南京房地产市场总体平稳,供需节奏有所波动。10月新房供应回落、成交增长;11月供应规模回升、销售保持稳定;12月供应再次回落、成交有所增长。二手房成交规模连续三个月增加,市场总体呈现稳中向好的运行态势。 一、商品房供应 四季度全市共上市商品房97.63万平方米。其中,商品住宅上市73.43万平方米、6034套,非住宅上市24.20万平方米。分月看,10月、11月和12月商品房上市面积分别为27.55万平方米、43.48万平方米和26.60万平方米,供应规模呈先升后降走势,11月为季度供应高点。
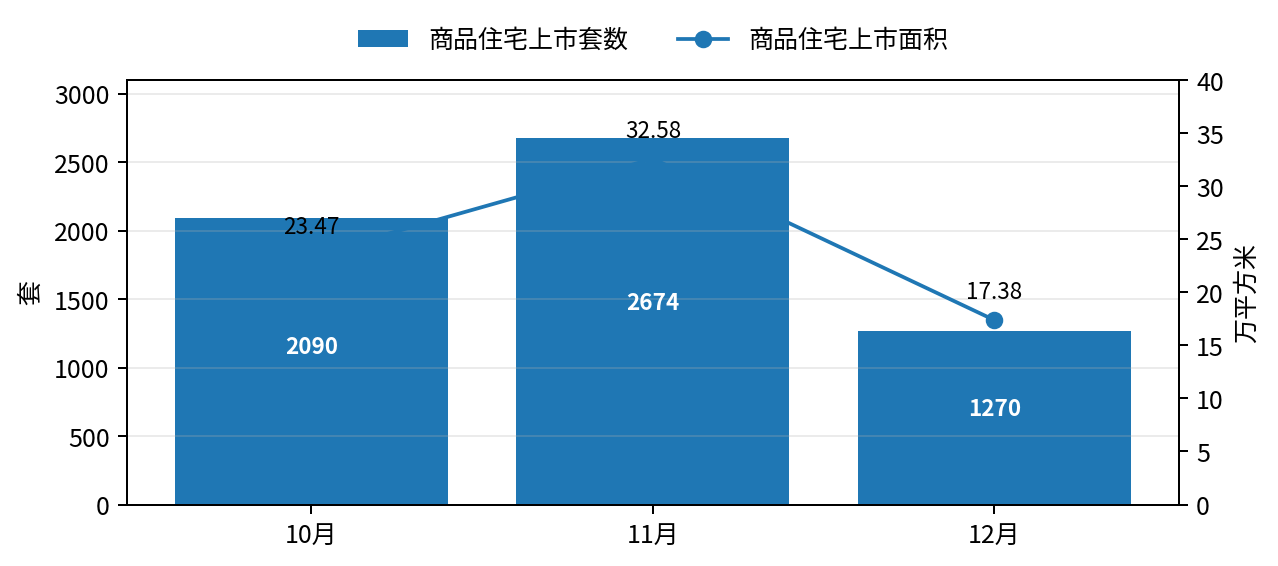
图 2025年四季度商品房上市情况(万平方米) 商品住宅供应区域随月度推盘变化。10月主要集中在江宁区、江北新区和雨花台区,合计占当月上市规模的65.4%;11月主要集中在江宁区、栖霞区和江北新区,合计占58%;12月主要集中在建邺区、江宁区和江北新区,合计占76.4%。四季度新上市项目和热销项目持续加推,主城核心区及江北新区、江宁区仍是主要供应区域。 从产品结构看,四季度商品住宅改善化特征逐步增强。10月上市项目户型有所减小,90平方米以下房源增多;11月120平方米以上房源占比达到41.5%,较10月增加9个百分点;12月120平方米以上房源占比进一步提高至62.3%,上市房源套均面积达到137平方米。年末改善型和大户型产品供应明显增加。
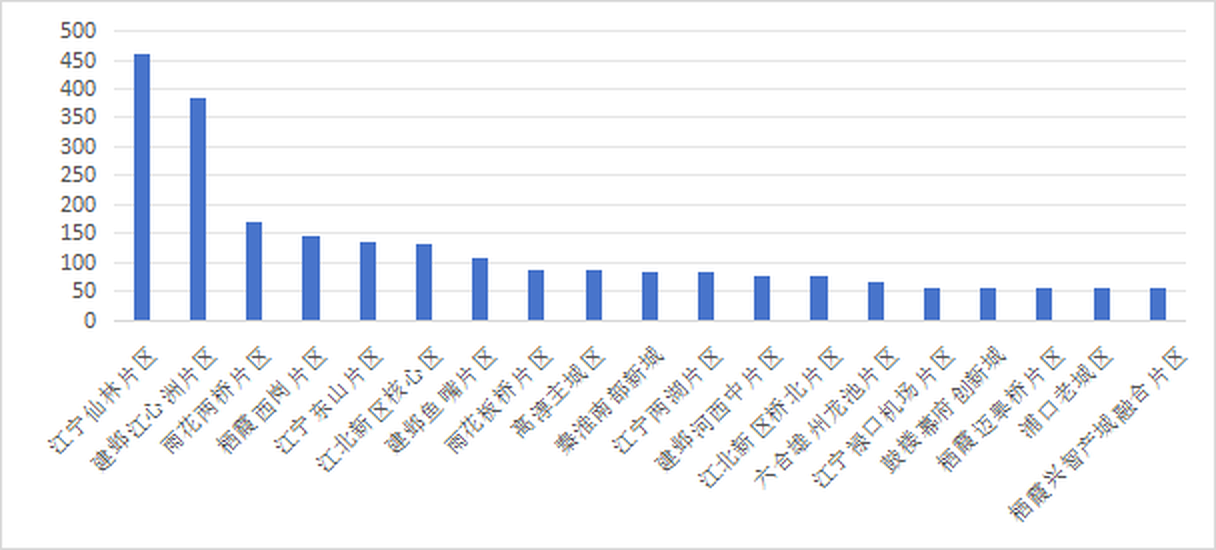
图 2025年四季度商品住宅上市套数及面积 二、商品房销售 四季度商品房成交总体保持稳定并在年末有所增长。10月全市商品房成交环比增长;11月成交保持平稳;12月成交有所增长。由于月度资料未统一披露10—12月全市商品住宅成交总量,本报告主要依据片区成交和项目开盘表现分析市场运行情况。 从片区看,10月江宁东山片区、雨花两桥片区、溧水主城区和江北新区核心区商品住宅成交套数均在100套以上;11月江北新区核心区、栖霞马群片区、雨花两桥片区和江宁东山片区成交套数均在100套以上;12月江宁仙林片区、建邺江心洲片区、雨花两桥片区、栖霞西岗片区、江宁东山片区、江北新区核心区和建邺鱼嘴片区成交套数均在100套以上,成交活跃板块数量明显增加。
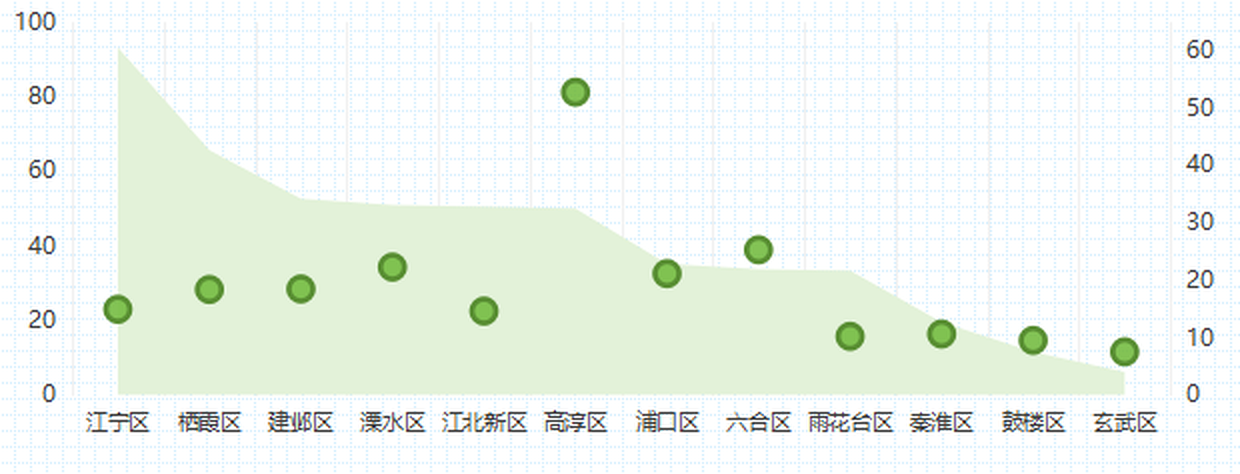
图 2025年12月商品住宅成交主力片区情况(套) 从开盘和续销情况看,改善性热点项目保持较高关注度。10月江北新区江海和鸣沁园、七里江澜府及雨花台区新澍花园等新开项目去化5—7成;11月建邺区贤坤北院、玄武区钟翠云庐、秦淮区丹锦园、紫金观云府等首开项目去化超过6成,鼓楼区春江紫宸广场去化超过9成;12月建邺区瑞禧花园、潮鸣华樟府、江宁区樾满云川府、江北新区上城十号院等首开项目去化超过6成,核心区品质项目销售表现较好。 三、商品房库存 四季度商品住宅库存去化周期持续保持在合理区间。截至10月末、11月末和12月末,全市商品住宅库存去化周期均维持合理水平,部分主城核心区库存去化速度较快,市场供需关系总体平稳。
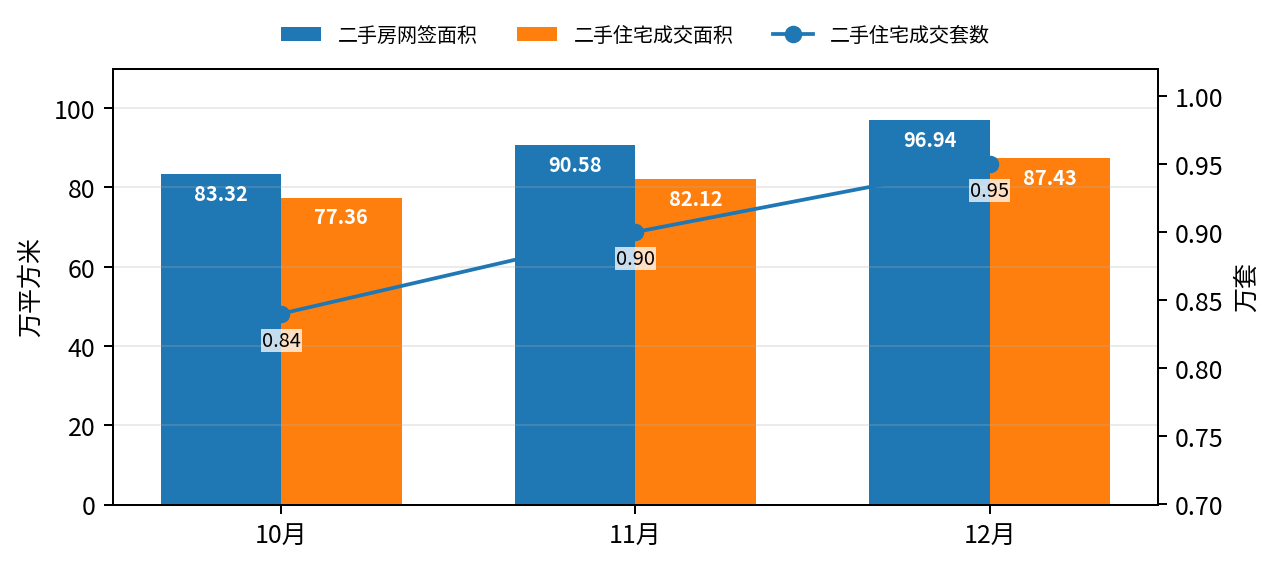
图 截至2025年12月末商品住宅分区库存情况(万平方米) 四、二手住宅销售 四季度全市二手房网签面积合计270.84万平方米,其中二手住宅成交面积246.91万平方米、约2.69万套。分月看,10月二手房网签面积83.32万平方米,11月增至90.58万平方米,12月进一步增至96.94万平方米,成交规模连续三个月增长,市场活跃度逐步提升。
图 2025年四季度二手房网签成交情况 从区域看,二手住宅成交持续集中在江宁区、江北新区、栖霞区和鼓楼区,4个区成交套数占比10月、11月和12月分别为56.3%、58.1%和56.6%。从面积段看,小户型仍占主导,90平方米以下成交房源占比分别为59.0%、55.9%和55.5%,其中60—90平方米户型占比分别为43.2%、40.2%和40.0%。 总体来看,2025年四季度南京房地产市场呈现新房供应波动、销售稳中有增、改善型产品供应占比提高、二手房成交持续增长的运行特征。商品住宅库存去化周期保持在合理区间,核心区品质项目和改善型需求仍是市场的重要支撑。 本报告依据2025年10—12月南京房地产市场监测资料整理形成,仅用于房地产市场研究与信息发布。数据来源:南京市房地产市场监测分析中心。 上一篇: 25年土地市场分析报告
下一篇: 2025年三季度南京房地产市场分析报告
|