江苏首佳土地房地产评估测绘事务所有限公司

2025年三季度南京房地产市场分析报告2025-10-12 23:38浏览数:77次
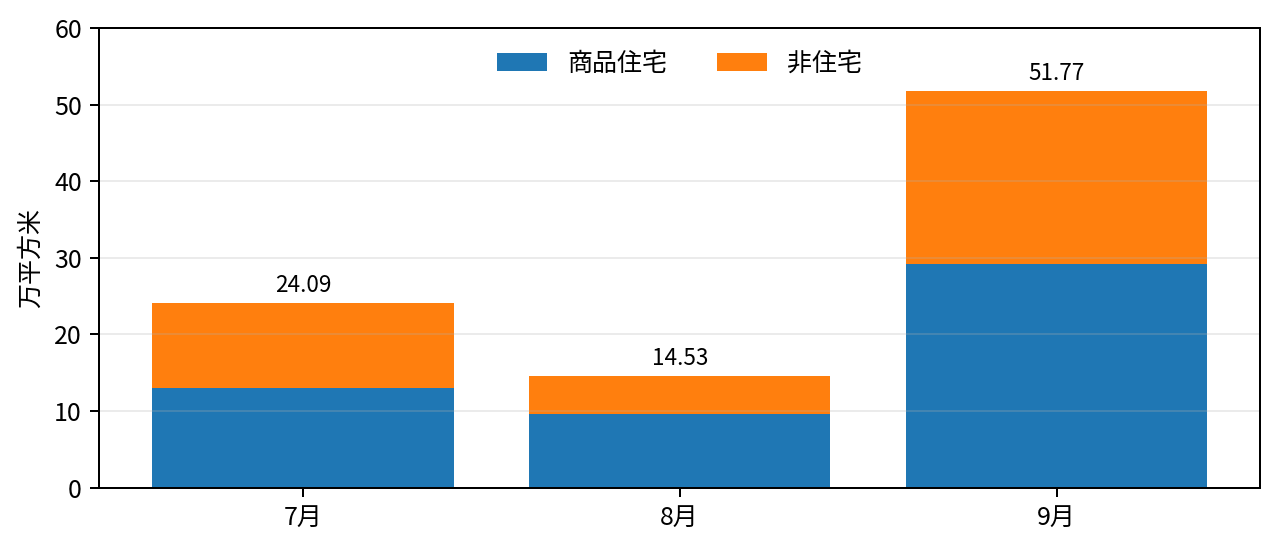
 2025年三季度南京房地产市场分析报告 2025年三季度,南京房地产市场呈现明显的季节性波动。7月新房供应放缓、销售稳中有增;8月供需节奏进一步减缓;9月企业加快推盘,新房供应和销售均有所回升。二手房市场总体保持稳定,但成交规模较季度初有所下降。 一、商品房供应 三季度全市共上市商品房90.39万平方米。其中,商品住宅上市51.80万平方米、4694套,非住宅上市38.59万平方米。分月看,7月、8月和9月商品房上市面积分别为24.09万平方米、14.53万平方米和51.77万平方米,供应规模先降后升,9月推盘节奏明显加快。
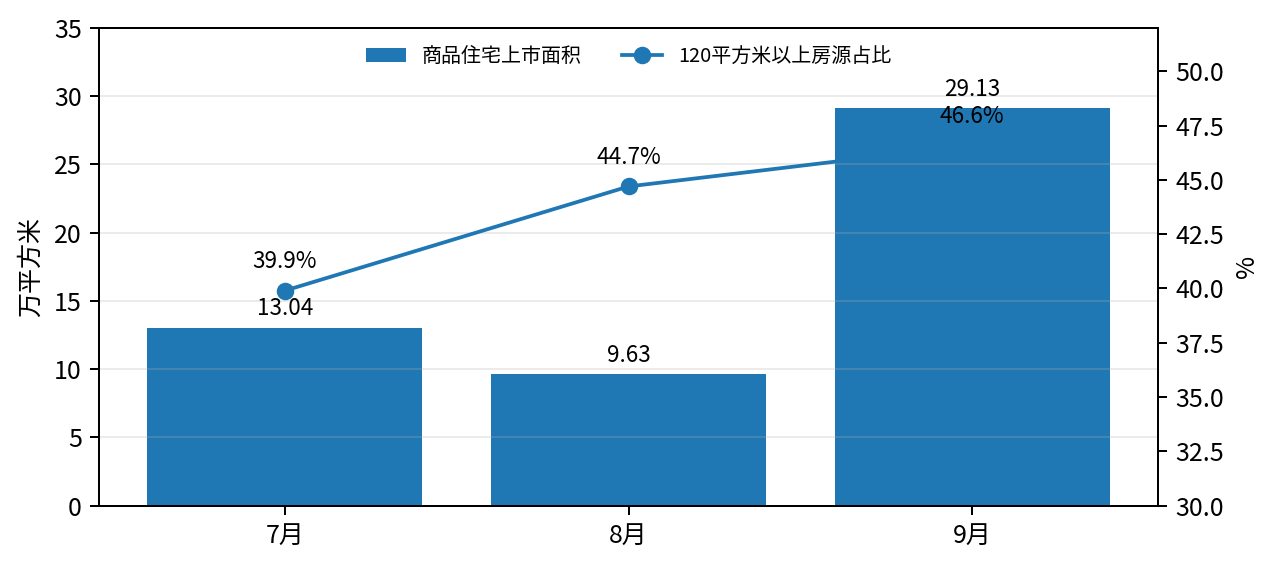
图 2025年三季度商品房上市情况(万平方米) 商品住宅供应区域随月度推盘变化。7月主要集中在江宁区、六合区和秦淮区,合计占当月上市规模的57.2%;8月主要集中在栖霞区、建邺区和江北新区,合计占59.9%;9月主要集中在江宁区、栖霞区和雨花台区,合计占58.5%。热销项目持续加推,新项目主要集中在江宁区及江北新区。 从产品结构看,三季度改善型产品供应占比逐月提高。7月120平方米以上房源占商品住宅上市总量的39.9%,8月提高至44.7%,9月进一步提高至46.6%;其中,9月120—144平方米房源占比达到36.2%。市场供应结构由刚需、刚改产品并重,逐步向改善型产品倾斜。
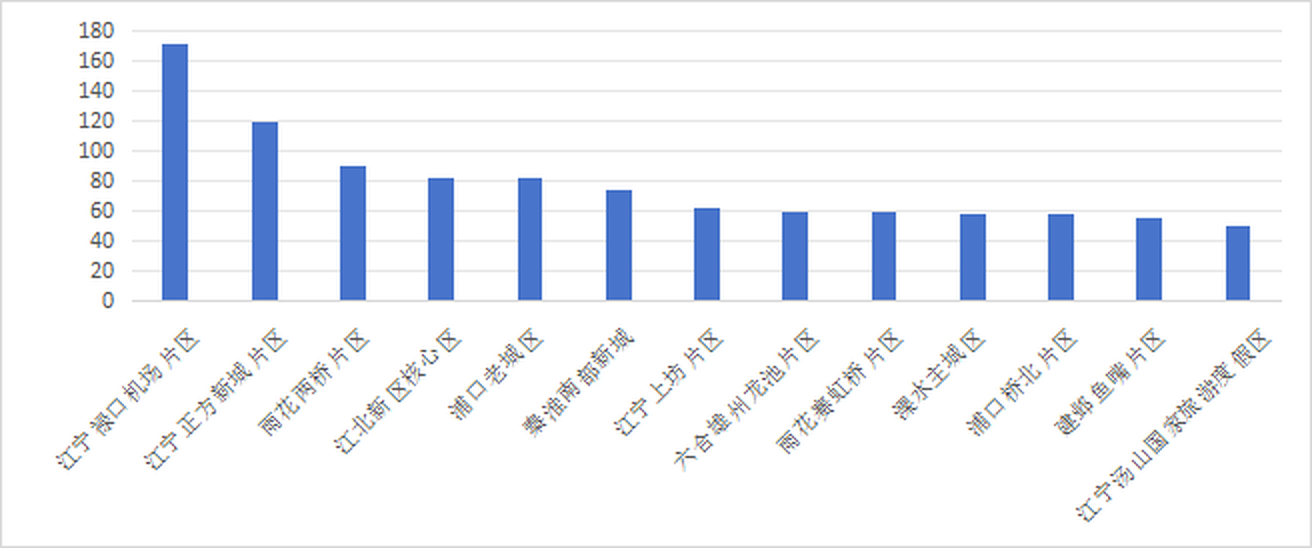
图 2025年三季度商品住宅供应面积及120平方米以上房源占比 二、商品房销售 三季度商品房成交总体呈现先稳、后降、再回升的走势。7月全市商品房成交稳中有增;8月成交有所回落;9月随着供应增加和项目集中上市,成交有所回升。由于月度资料未统一披露7—9月全市商品住宅成交总量,本报告主要依据片区成交和项目开盘表现分析市场运行情况。 从片区看,7月江宁东山片区、浦口老城区商品住宅成交套数超过100套;8月江宁禄口机场片区成交套数超过300套,成为当月成交主力;9月江宁禄口机场片区和正方新城片区成交套数均超过100套,其他排名靠前的主力板块成交套数普遍在50套以上。
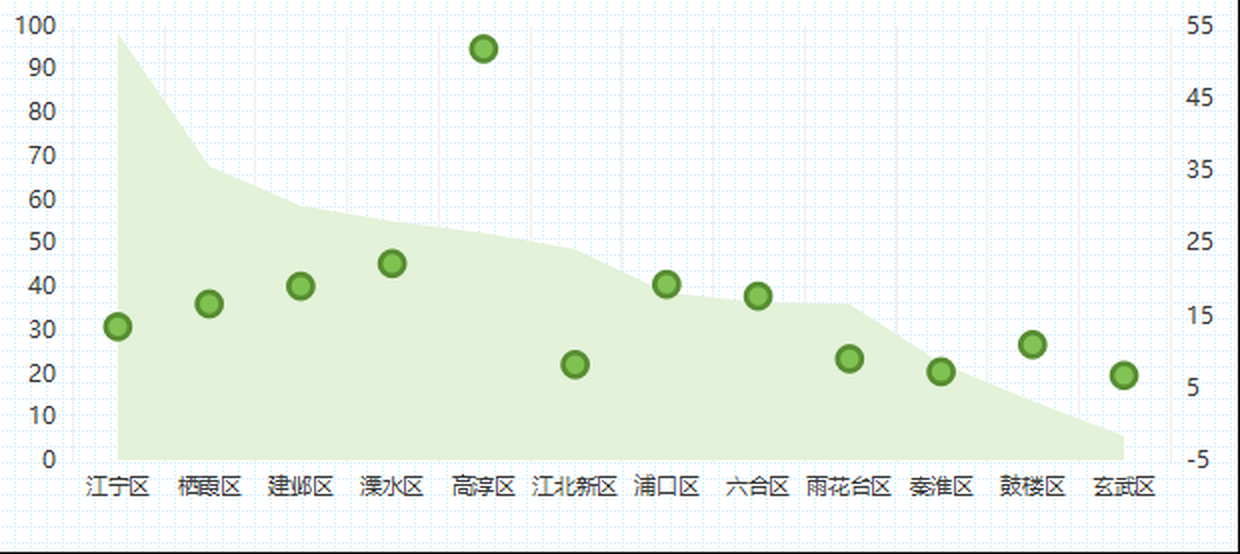
图 2025年9月商品住宅成交主力片区情况(套) 从项目开盘和续销情况看,主城核心区及热点板块高品质项目保持较高关注度。7月玄武区山和月府、秦淮区金宸熙苑去化6—8成;8月建邺区丹荔云府售罄,雨花台区颐和金陵印花园和屿樾府开盘去化均超过9成;9月江宁区映淮府、东山樾府分别去化81%和65%,雨花台区颐和金陵印花园、屿樾府等续销项目保持较快去化。 三、商品房库存 三季度商品住宅库存去化周期持续保持在合理区间。7月末、8月末和9月末,全市商品住宅库存去化周期均维持合理水平,主城核心区和部分热点板块库存消化相对较快,市场供需关系总体平稳。
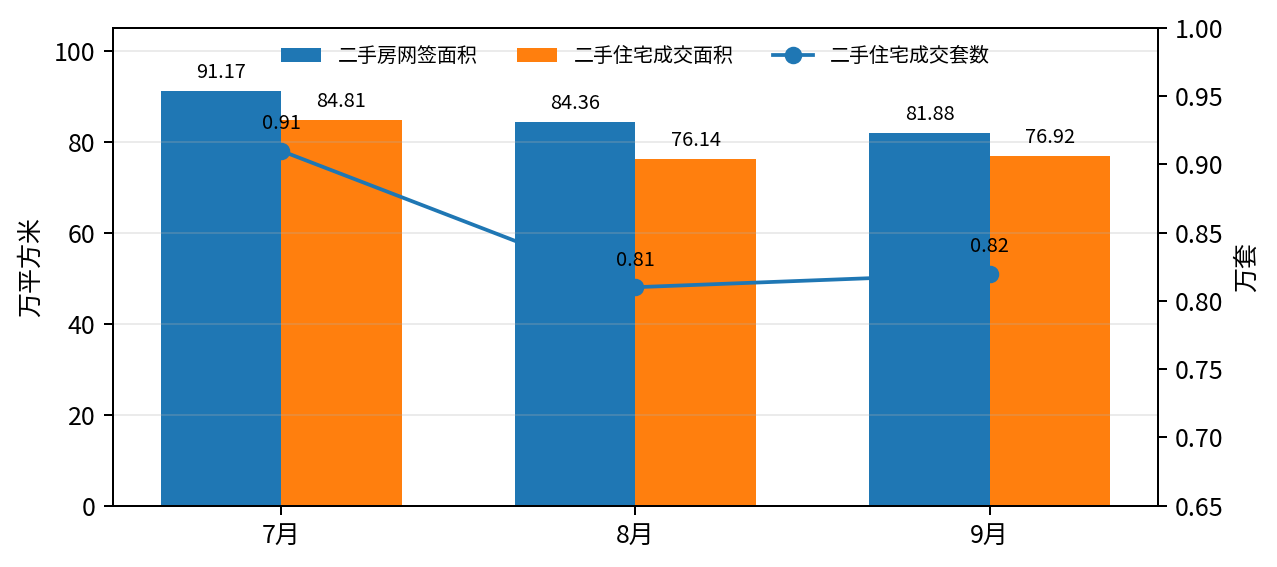
图 截至2025年9月末商品住宅分区库存情况(万平方米) 四、二手住宅销售 三季度全市二手房网签面积合计257.41万平方米,其中二手住宅成交面积237.87万平方米、约2.54万套。分月看,7月二手房网签面积91.17万平方米,8月为84.36万平方米,9月为81.88万平方米,成交规模呈逐月小幅回落态势,但市场需求总体保持稳定。
图 2025年三季度二手房网签成交情况 从区域看,二手住宅成交持续集中在江宁区、江北新区、栖霞区和鼓楼区,4个区成交套数占比7月、8月和9月分别为57.6%、55.9%和56.4%。从面积段看,中小户型仍是成交主力,7月和8月60—90平方米户型占比分别为39.9%和40.3%,9月90平方米以下户型占比为55.1%;改善型大户型成交主要集中在建邺、鼓楼、江宁和江北新区。 总体来看,2025年三季度南京房地产市场呈现供应先降后升、新房成交季末回暖、改善型产品供应占比提高、二手房成交保持稳定但规模小幅回落的运行特征。商品住宅库存去化周期持续处于合理区间,市场供需关系总体稳定。 本报告依据2025年7—9月南京房地产市场监测资料整理形成,仅用于房地产市场研究与信息发布。数据来源:南京市房地产市场监测分析中心。 数据说明:8月月报同时披露商品住宅上市1359套、9.63万平方米和套均面积132平方米,三项数据存在口径不一致。本报告保留月报原始披露值,未据此测算季度套均面积。 上一篇: 2025年四季度南京房地产市场分析报告
|